قد تحقق الشركة أرباحًا اليوم ومع ذلك تكون في طريقها إلى مشكلة مالية
وقد تنمو المبيعات بسرعة بينما تزداد الحاجة إلى التمويل وتتراجع السيولة وترتفع الديون
لذلك فإن السؤال الأهم ليس فقط:
هل الشركة مربحة الآن؟
بل:
هل تستطيع الشركة الاستمرار في تحقيق نتائج مالية جيدة دون استنزاف مواردها أو زيادة مخاطرها إلى مستوى يهدد استمرارها؟
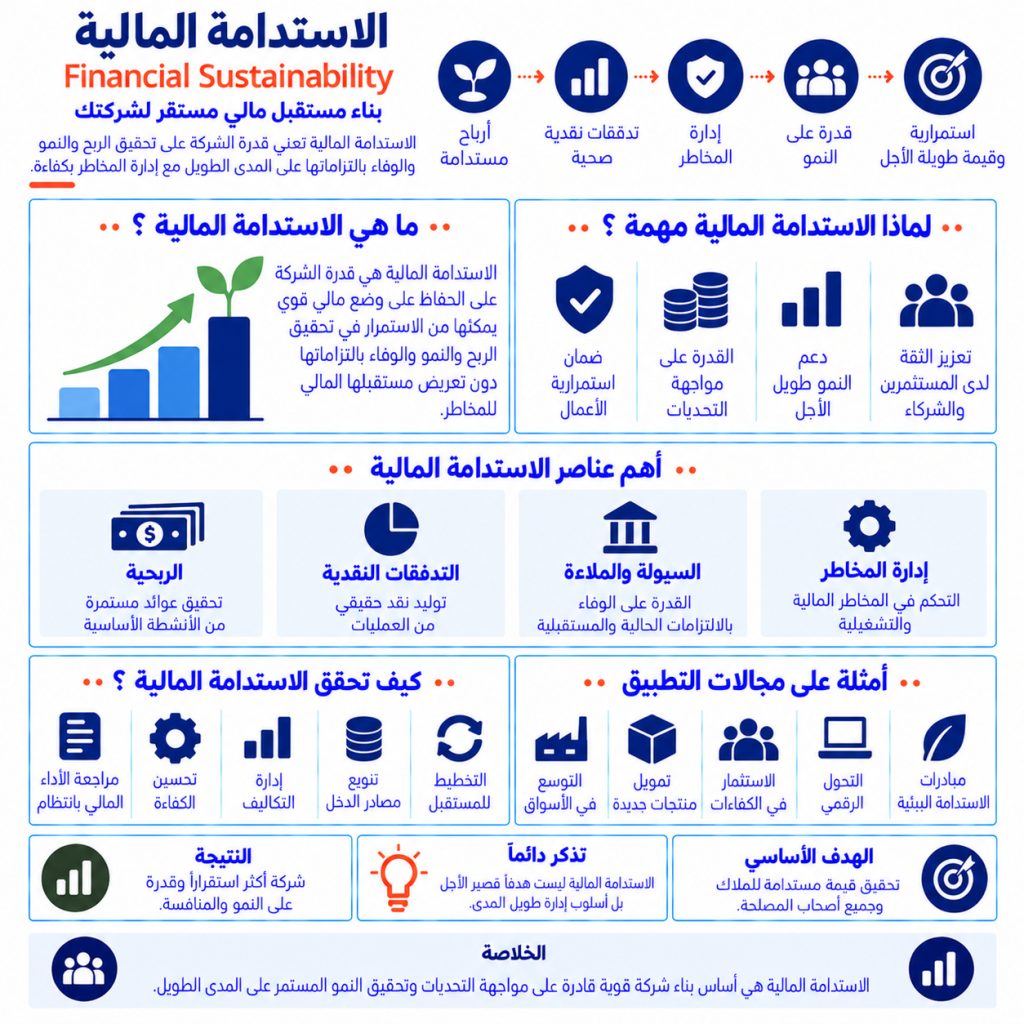
وهنا يأتي مفهوم الاستدامة المالية Financial Sustainability
وتعرّف الأدبيات الاستدامة المالية للشركة بأنها قدرتها على خلق قيمة للملاك والاستمرار في العمل على المدى الطويل من خلال مزيج مناسب من الاستثمارات ومصادر التمويل
بمعنى أبسط:
ربحية + تدفقات نقدية + قدرة على الوفاء بالالتزامات + مخاطر يمكن تحملها + نمو قابل للتمويل = استدامة مالية
ما هي الاستدامة المالية Financial Sustainability؟
الاستدامة المالية هي قدرة الشركة على الحفاظ على وضع مالي يسمح لها بالاستمرار والنمو والوفاء بالتزاماتها وتحقيق قيمة اقتصادية على المدى الطويل دون أن يؤدي نجاحها الحالي إلى إضعاف قدرتها المالية مستقبلًا
وهذه النقطة مهمة جدًا
فالاستدامة المالية لا تعني تعظيم أرباح الفترة الحالية بأي ثمن، بل إدارة الشركة بحيث لا يأتي النجاح المالي اليوم على حساب قدرتها على النجاح في المستقبل
ولهذا فإن الاستدامة المالية تنظر إلى الشركة من منظور طويل الأجل يجمع بين:
النمو والربحية والسيولة والملاءة والمخاطر
لماذا تعتبر الاستدامة المالية مهمة؟
لأن استمرار الشركة لا يعتمد على المبيعات وحدها
قد تحقق الشركة إيرادات مرتفعة لكنها تحتاج إلى تمويل متزايد للمخزون والتحصيل والتوسع
وقد تحقق أرباحًا محاسبية بينما التدفقات النقدية غير كافية للوفاء بالالتزامات
وقد تمتلك سيولة جيدة اليوم لكن نموذجها لا يحقق عائدًا اقتصاديًا كافيًا للاستمرار على المدى الطويل
لهذا تربط الدراسات Financial Sustainability بين قدرة الشركة على النمو، واحتمالية بقائها، ومستوى المخاطر التي تتحملها، والعلاقة بين العائد والمخاطر
والهدف ليس فقط تجنب الإفلاس، بل بناء شركة تستطيع تمويل استمرارها وتحقيق قيمة على المدى الطويل
ما الفرق بين الاستدامة المالية والربحية؟
الربحية تجيب عن سؤال:
هل تحقق الشركة أرباحًا؟
أما الاستدامة المالية فتجيب عن سؤال أوسع:
هل تستطيع الشركة الاستمرار في تحقيق قيمة مالية مستقبلًا دون تعريض بقائها للخطر؟
فقد تحقق الشركة ربحًا مرتفعًا في سنة معينة نتيجة تخفيض استثمارات ضرورية أو زيادة الديون أو بيع أصل
هذا يحسن الربح الحالي لكنه لا يثبت أن الوضع المالي مستدام
والعكس صحيح أيضًا
قد تستثمر شركة جزءًا كبيرًا من أرباحها اليوم في بناء قدرة إنتاجية أو منتج جديد يؤدي إلى نتائج أفضل مستقبلًا
لذلك يجب ألا يتم تقييم الاستدامة المالية من خلال صافي الربح وحده، بل من خلال مجموعة متكاملة من مؤشرات الأداء والمخاطر والاستمرارية
ما الفرق بين الاستدامة المالية والسيولة؟
السيولة Liquidity تعبر عن قدرة الشركة على الوفاء بالتزاماتها قصيرة الأجل
أما الاستدامة المالية فتنظر إلى قدرة الشركة المالية على الاستمرار لفترة طويلة
لذلك تعد السيولة جزءًا من الاستدامة المالية وليست بديلًا عنها
يمكن أن تمتلك الشركة نقدًا كافيًا اليوم، لكن إذا كان نشاطها يخسر بصورة مستمرة أو ديونها تتزايد أو نموذجها لا يولد عائدًا مناسبًا، فلن يكون وضعها مستدامًا على المدى الطويل
وفي المقابل قد تكون الشركة مربحة لكنها تواجه ضغطًا ماليًا بسبب ضعف السيولة أو بطء التحصيل
ولهذا تتعامل الدراسات مع السيولة وهيكل رأس المال باعتبارهما من المتغيرات المهمة عند دراسة الاستدامة المالية للشركات
ما الفرق بين الاستدامة المالية والمرونة المالية؟
الفرق مهم لأن المفهومين مرتبطان لكنهما ليسا شيئًا واحدًا
المرونة المالية Financial Flexibility تركز على قدرة الشركة على التحرك ماليًا عندما تظهر أزمة أو فرصة، مثل استخدام السيولة أو الحصول على تمويل إضافي أو إعادة ترتيب الالتزامات
أما الاستدامة المالية Financial Sustainability فتركز على قدرة الشركة على الحفاظ على صحتها واستمرارها المالي على المدى الطويل
بصيغة أبسط:
المرونة المالية = هل نستطيع التعامل مع التغيير؟
الاستدامة المالية = هل يمكن لهذا الوضع المالي أن يستمر؟
والمرونة المالية الجيدة يمكن أن تكون أحد العوامل التي تدعم الاستدامة المالية، لكنها ليست المفهوم كله
ما العناصر الأساسية للاستدامة المالية؟
لا يوجد مؤشر واحد متفق عليه يصلح وحده لقياس Financial Sustainability، لكن النتائج البحثية تشير إلى مجموعة عناصر يجب النظر إليها معًا
1. القدرة على تحقيق الربح
الشركة تحتاج إلى نشاط اقتصادي قادر على خلق قيمة وليس مجرد توليد إيرادات
فالاستمرار في بيع منتج لا يغطي تكلفته الاقتصادية الكاملة لن يصبح مستدامًا لمجرد زيادة حجم المبيعات
2. التدفقات النقدية
الأرباح لا تكفي إذا لم تتحول إلى نقد يمكن استخدامه في دفع الرواتب والموردين والديون وتمويل العمليات
لذلك يجب مراقبة التدفقات النقدية إلى جانب قائمة الأرباح والخسائر
3. السيولة
يجب أن تمتلك الشركة موارد كافية للتعامل مع الالتزامات قصيرة الأجل دون الاعتماد المستمر على تمويل طارئ
4. الملاءة المالية
الملاءة Solvency تنظر إلى قدرة الشركة على تحمل التزاماتها المالية على المدى الأطول
ارتفاع الدين مقارنة بقدرة الشركة على توليد الأرباح والتدفقات النقدية يمكن أن يزيد المخاطر ويهدد الاستمرار
5. مستوى المخاطر
النمو أو الربحية المرتفعة لا يكفيان إذا كانت الشركة تتحمل مستوى من المخاطر قد يؤدي إلى تعثرها
ولهذا يضع أحد الأطر البحثية لقياس الاستدامة المالية أربعة شروط مترابطة: النمو الحقيقي، ارتفاع احتمالية بقاء الشركة، مستوى مقبول من مخاطر الأرباح، وعلاقة جذابة بين العائد والمخاطر
كيف يتم قياس الاستدامة المالية؟
الأفضل ألا تبحث عن Financial Sustainability Ratio واحد وتعتبره الإجابة النهائية
الاستدامة المالية تحتاج إلى Dashboard صغير يجمع عدة مؤشرات
الربحية
راقب قدرة النشاط على تحقيق أرباح بصورة مستمرة وليس في فترة استثنائية فقط
يمكن استخدام مؤشرات مثل هامش الربح التشغيلي وصافي هامش الربح والعائد على رأس المال حسب طبيعة النشاط
التدفق النقدي التشغيلي
راقب هل العمليات الأساسية تولد نقدًا أم تستهلكه باستمرار
وجود أرباح مع تدفق نقدي تشغيلي سلبي لفترات طويلة يستحق تحليلًا أعمق
السيولة
يمكن متابعة مؤشرات مثل:
Current Ratio = الأصول المتداولة ÷ الالتزامات المتداولة
لكن النسبة المناسبة تختلف حسب القطاع ونموذج العمل، لذلك لا يوجد رقم سحري يصلح لكل الشركات
المديونية
راقب حجم الدين وتكلفته ومواعيد استحقاقه وقدرة التدفقات النقدية على خدمته
ليس الهدف منع الاقتراض، بل التأكد من أن الالتزامات لا تتجاوز قدرة الشركة المالية
النمو الحقيقي
زيادة الإيرادات الاسمية لا تعني بالضرورة أن الشركة تحقق نموًا اقتصاديًا حقيقيًا
أحد النماذج البحثية للاستدامة المالية يشترط نمو الشركة بالقيمة الحقيقية، أي بعد أخذ التضخم في الاعتبار
هل النمو يعني أن الشركة مستدامة ماليًا؟
لا
وهذه واحدة من أهم النقاط في الموضوع
النمو نفسه يحتاج إلى تمويل
زيادة المبيعات قد تعني زيادة المخزون والمشتريات والموظفين والحسابات المدينة قبل تحصيل الأموال من العملاء
ولهذا قد تنمو الشركة أسرع من قدرتها على تمويل هذا النمو
وقد بحثت دراسة عن الشركات الصغيرة والمتوسطة تحديدًا في أثر مدة الحسابات المدينة وحدود الائتمان المتاحة على الاستدامة المالية أثناء مراحل نمو الإنتاج، وهو ما يوضح أن النمو التشغيلي والتمويل يجب أن يتحركا معًا
لذلك قبل اتخاذ قرار بالتوسع يجب أن تسأل:
كم سيحتاج هذا النمو من النقد قبل أن يبدأ في توليد نقد إضافي؟
كيف تعرف أن شركتك غير مستدامة ماليًا؟
لا تنتظر حتى تصل الشركة إلى أزمة سيولة
هناك إشارات يمكن اكتشافها مبكرًا، مثل استمرار التدفقات النقدية التشغيلية السلبية، الاعتماد المتزايد على الاقتراض لتمويل المصروفات اليومية، تراجع السيولة، صعوبة خدمة الدين، زيادة الحسابات المدينة، أو اعتماد جزء كبير من الإيرادات على مصدر واحد
كما أن تحقيق النمو مع تراجع مستمر في الربحية أو ارتفاع المخاطر المالية قد يشير إلى أن الشركة توسع حجم المشكلة بدل حلها
والأهم هو متابعة الاتجاه Trend وليس الرقم منفردًا
فانخفاض السيولة أو ارتفاع الدين في شهر واحد قد يكون طبيعيًا، لكن استمرار الاتجاه عبر عدة فترات يحتاج إلى تفسير
كيف تحقق الشركة الاستدامة المالية؟
لا تتحقق الاستدامة المالية من خلال خفض المصروفات فقط
بل من خلال بناء نموذج مالي يستطيع تمويل نشاط الشركة واستمرارها
1. اربط النمو بالقدرة على التمويل
قبل زيادة الفروع أو الإنتاج أو المخزون، احسب مقدار رأس المال الذي سيحتاجه النمو ومتى ستسترده الشركة
2. حافظ على ربحية النشاط الأساسي
النمو في نشاط ضعيف الربحية قد يزيد الإيرادات لكنه يضاعف المشكلة
لذلك يجب معرفة ربحية المنتجات والعملاء والقنوات قبل ضخ موارد إضافية فيها
3. أدر التدفقات النقدية وليس الأرباح فقط
ضع توقعًا للتدفقات النقدية يوضح توقيت التحصيل والمدفوعات والالتزامات والاحتياجات التمويلية المقبلة
4. اضبط هيكل التمويل
حدد المزيج المناسب بين التمويل الداخلي والدين وحقوق الملكية وفقًا لطبيعة الشركة ومستوى المخاطر
وتشير الأدلة البحثية إلى ارتباط هيكل رأس المال والسيولة بالاستدامة المالية، مع اختلاف النتائج حسب الأسواق والشركات محل الدراسة
5. احتفظ بهامش أمان
لا تبنِ الخطة المالية على افتراض أن كل شيء سيحدث كما هو متوقع
اختبر ماذا يحدث إذا انخفضت المبيعات أو تأخر التحصيل أو ارتفعت التكلفة أو أسعار الفائدة
6. راقب المؤشرات بصورة دورية
الاستدامة المالية ليست مشروعًا يتم تنفيذه مرة واحدة
راقب الربحية والسيولة والتدفقات النقدية والمديونية والمخاطر والنمو معًا، ثم تحرك عندما يبدأ أحدها في الاتجاه إلى مستوى غير مناسب
ما علاقة الديون بالاستدامة المالية؟
الدين ليس سيئًا في حد ذاته
يمكن استخدامه لتمويل استثمار يحقق عائدًا أعلى من تكلفة التمويل
لكن المشكلة تبدأ عندما ترتفع الالتزامات أسرع من قدرة الشركة على توليد التدفقات النقدية
وتظهر أبحاث حديثة أن العلاقة بين الدين والأداء ليست أحادية الاتجاه، فقد يحسن الدين بعض جوانب الانضباط والكفاءة التشغيلية في سياقات معينة، بينما تؤدي تكاليف التمويل والاعتماد الزائد عليه إلى إضعاف الأداء والاستدامة المالية
لذلك السؤال الأهم ليس:
كم اقترضنا؟
بل:
هل تستطيع التدفقات المستقبلية تحمل هذا الدين في السيناريو الطبيعي والسيناريو الصعب؟
ما علاقة تنويع الإيرادات بالاستدامة المالية؟
كلما اعتمدت الشركة بصورة كبيرة على عميل واحد أو منتج واحد أو قناة واحدة، أصبح أي تغير فيها أكثر تأثيرًا على التدفقات النقدية
لكن التنويع ليس هدفًا في حد ذاته
إضافة مصدر إيراد غير مربح أو يحتاج إلى رأس مال كبير قد تزيد التعقيد دون تحسين الاستدامة
لذلك يجب تقييم كل مصدر إيراد من خلال:
حجمه + ربحيته + استقراره + احتياجه للسيولة + مستوى المخاطر
الهدف هو ألا يكون استمرار الشركة معتمدًا بصورة مفرطة على مصدر واحد يصعب تعويضه
الاستدامة المالية في الشركات الصغيرة والمتوسطة
تكون المسألة أكثر حساسية في الشركات الصغيرة والمتوسطة لأن الوصول إلى التمويل قد يكون محدودًا، كما أن تأخر عميل كبير في السداد يمكن أن يؤثر بصورة أكبر على العمليات
وتشير مراجعة منهجية حديثة لأبحاث الاستدامة المالية في SMEs بالأسواق الناشئة إلى أن الموضوع لا يعتمد على العوامل المالية فقط، بل يتداخل مع عوامل تنظيمية وتكنولوجية وبيئية أيضًا
لكن من الناحية العملية تبدأ الأولوية من أربعة أسئلة:
هل النشاط الأساسي مربح؟
هل يولد نقدًا؟
هل تستطيع الشركة الوفاء بالتزاماتها؟
هل يمكنها تمويل النمو دون رفع المخاطر إلى مستوى غير مناسب؟
إذا كانت الإجابة غير واضحة، فهذه هي نقطة البداية قبل أي توسع جديد
أخطاء تهدد الاستدامة المالية
أكثر الأخطاء شيوعًا هي مساواة الإيرادات بالنجاح، والتركيز على الربح مع تجاهل التدفقات النقدية، وتمويل نمو سريع دون حساب احتياجات رأس المال العامل، والاعتماد المفرط على الدين، وتوزيع أرباح لا تتناسب مع احتياجات الشركة المستقبلية
ومن الأخطاء أيضًا إدارة الشركة على أساس السيناريو المتفائل فقط
فالاستدامة الحقيقية تظهر عندما تستطيع الشركة الاستمرار حتى عندما تكون النتائج أقل من المتوقع
الأسئلة الشائعة عن الاستدامة المالية
ما المقصود بالاستدامة المالية؟
هي قدرة الشركة على تحقيق قيمة والاستمرار في العمل ماليًا على المدى الطويل باستخدام مزيج مناسب من الاستثمارات ومصادر التمويل دون التضحية بقدرتها المالية المستقبلية
كيف يتم قياس الاستدامة المالية؟
لا يوجد مؤشر واحد كافٍ، والأفضل تقييم مجموعة من المؤشرات تشمل النمو والربحية والسيولة والتدفقات النقدية والملاءة والمديونية ومستوى المخاطر
هل الشركة المربحة مستدامة ماليًا؟
ليس بالضرورة، فقد تحقق أرباحًا بينما تعاني من تدفقات نقدية ضعيفة أو مديونية مرتفعة أو مخاطر تهدد استمرارها، لذلك الربحية عنصر من الاستدامة وليست دليلًا كافيًا عليها
ما الفرق بين الاستدامة المالية والمرونة المالية؟
الاستدامة المالية تركز على قدرة الشركة على الحفاظ على صحتها المالية واستمرارها على المدى الطويل، بينما تركز المرونة المالية على مساحة الحركة المتاحة لمواجهة التغيرات أو تمويل الفرص
هل زيادة المبيعات تحسن الاستدامة المالية؟
فقط إذا كان النمو مربحًا وقابلًا للتمويل، لأن زيادة المبيعات قد تزيد الحاجة إلى المخزون ورأس المال العامل والحسابات المدينة قبل أن تولد نقدًا إضافيًا
الخلاصة
الاستدامة المالية لا تعني أن تحقق الشركة أكبر ربح ممكن اليوم، بل أن تبني وضعًا ماليًا يمكن أن يستمر غدًا
ولهذا يجب النظر إلى الشركة كمنظومة مترابطة، لأن النمو يؤثر على السيولة، والسيولة تتأثر بالتحصيل والمخزون، والتمويل يؤثر على الالتزامات والمخاطر، والربحية تحدد قدرة النشاط على خلق قيمة في النهاية
ويمكن اختصار الاستدامة المالية في المسار التالي:
نشاط مربح ← تدفقات نقدية صحية ← سيولة مناسبة ← ديون قابلة للتحمل ← مخاطر تحت السيطرة ← نمو قابل للتمويل ← استمرار مالي طويل الأجل
لمعرفة المزيد من خلال البودكاست: