قد تكون الشركة مربحة وتحقق مبيعات جيدة، ومع ذلك تجد نفسها غير قادرة على التعامل مع انخفاض مفاجئ في الإيرادات أو تمويل فرصة توسع جيدة
المشكلة هنا ليست دائمًا ضعف الربحية، وإنما عدم وجود مساحة مالية كافية للتحرك
وهذا هو جوهر المرونة المالية Financial Flexibility
تُعرّف الأدبيات المالية المرونة المالية بأنها قدرة الشركة على الاستجابة في الوقت المناسب للتغيرات غير المتوقعة في التدفقات النقدية أو الفرص الاستثمارية بطريقة تحافظ على القيمة أو تزيدها
بمعنى أبسط:
سيولة مناسبة + قدرة تمويلية متاحة + ديون قابلة للإدارة = مساحة أكبر لاتخاذ القرار عند تغير الظروف
ما هي المرونة المالية Financial Flexibility؟
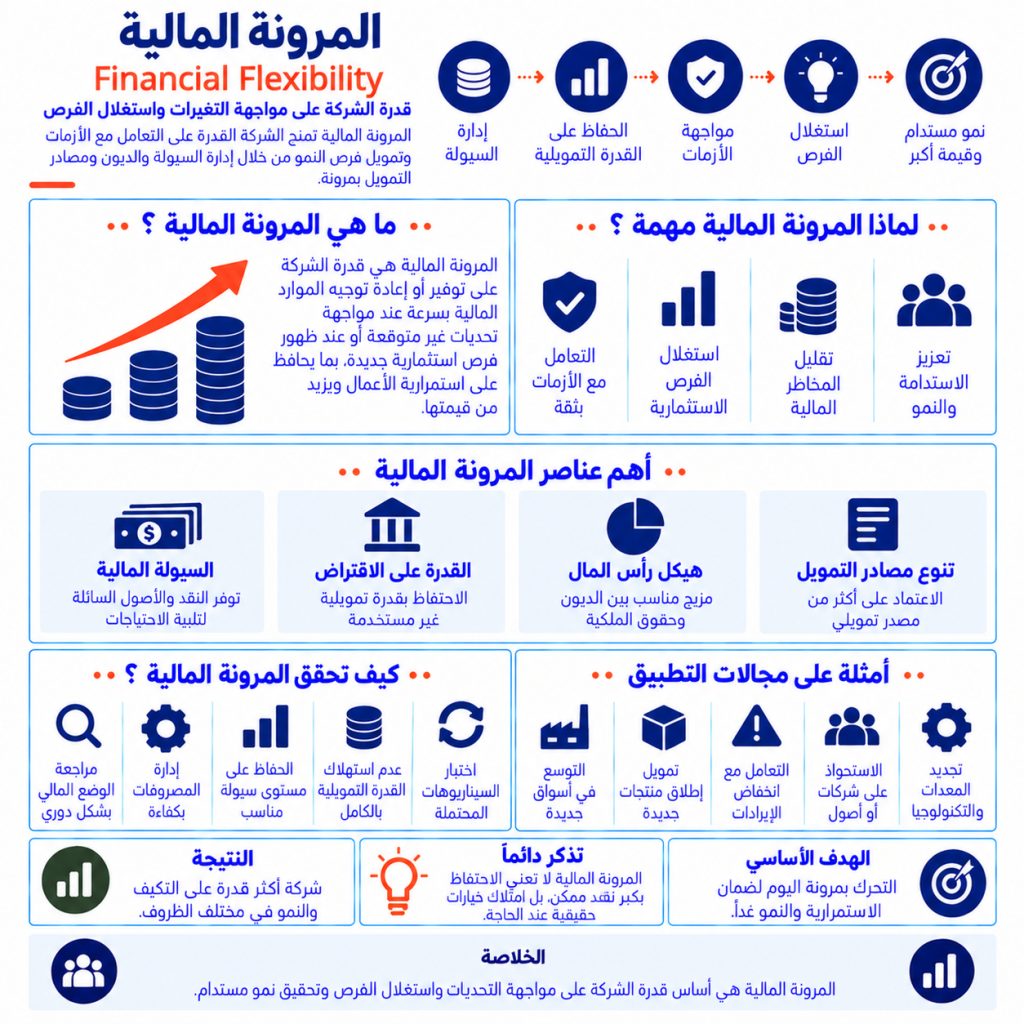
المرونة المالية هي قدرة الشركة على توفير أو إعادة توجيه الموارد المالية بسرعة عندما تواجه احتياجًا مفاجئًا أو فرصة استثمارية جديدة
قد تحتاج الشركة إلى هذه المرونة عندما تنخفض المبيعات، يرتفع سعر أحد المدخلات، يتأخر تحصيل العملاء، تظهر فرصة استحواذ أو توسع، أو تحتاج إلى استثمار غير مخطط له
وتوضح أبحاث التمويل أن قيمة المرونة تظهر بصورة خاصة عند وجود قيود على التمويل، لأن الشركة التي لا تستطيع الوصول بسهولة إلى تمويل إضافي قد تضطر إلى التخلي عن استثمارات جيدة عندما لا تمتلك موارد كافية
إذًا المرونة المالية لا تعني فقط القدرة على النجاة من الأزمة
بل تعني أيضًا القدرة على التحرك عندما تظهر فرصة
لماذا تعتبر المرونة المالية مهمة للشركات؟
الشركة غير المرنة ماليًا يكون أمامها عدد محدود من الخيارات عند تغير الظروف
إذا انخفضت التدفقات النقدية فجأة، قد تضطر إلى تقليل استثمارات مهمة أو الاقتراض في توقيت غير مناسب أو بيع أصول أو تأجيل التزامات
أما الشركة التي تمتلك مساحة مالية أكبر، فلديها خيارات أكثر
وقد وجدت دراسات أن الشركات الأكثر مرونة ماليًا كانت أقل تأثرًا بالأزمة المالية العالمية، كما ارتبط ارتفاع المرونة بانخفاض المديونية وارتفاع النقد المتاح وزيادة الاعتماد على التمويل الداخلي
كما أظهرت دراسة عن أزمة COVID-19 أن الشركات التي تمتلك نقدًا أكبر وديونًا أقل كانت أكثر مرونة ماليًا عند توقف الإيرادات بصورة مفاجئة
لكن المرونة لا تقتصر على الدفاع
فالأبحاث تشير أيضًا إلى أن الاحتفاظ بقدرة غير مستخدمة على الاقتراض يمكن أن يساعد الشركات لاحقًا على زيادة استثماراتها عندما تظهر فرص مناسبة
ما مصادر المرونة المالية؟
لا يوجد مصدر واحد للمرونة المالية
وتشير الأدبيات إلى أن الشركات تستطيع الحفاظ عليها من خلال إدارة السيولة وهيكل رأس المال وسياسات التمويل والتوزيعات
السيولة والاحتياطي النقدي
وجود سيولة مناسبة يمنح الشركة قدرة فورية على التعامل مع الاحتياجات قصيرة الأجل دون البحث عن تمويل خارجي في كل مرة
لكن الاحتفاظ بالنقد ليس الهدف في حد ذاته
لأن الأموال التي تظل دون استخدام لها تكلفة فرصة بديلة، وبالتالي يجب أن يكون مستوى السيولة مرتبطًا بحجم المخاطر والالتزامات واحتياجات الشركة المستقبلية
القدرة على الاقتراض Debt Capacity
من أهم مصادر المرونة الاحتفاظ بجزء من القدرة التمويلية دون استخدام
فإذا استهلكت الشركة قدرتها على الاقتراض بالكامل أثناء الظروف الطبيعية، ستكون خياراتها أقل عندما تحتاج إلى تمويل إضافي
وتوضح أبحاث هيكل رأس المال أن الشركات قد تخفض المديونية مسبقًا عندما تتوقع احتياجات استثمارية مستقبلية بهدف الحفاظ على قدرة أكبر على الاقتراض لاحقًا
الوصول إلى مصادر تمويل مختلفة
كلما اعتمدت الشركة على مصدر واحد فقط للتمويل أصبحت أكثر تعرضًا لتغير شروط هذا المصدر
وجود خيارات مثل التمويل الداخلي أو الائتمان أو الدين طويل الأجل أو رأس المال يمكن أن يزيد مساحة الحركة، لكن الخيار المناسب يعتمد على طبيعة الشركة وتكلفة التمويل وهيكل رأس المال
ما الفرق بين المرونة المالية والسيولة؟
السيولة جزء من المرونة المالية وليست المرونة المالية بالكامل
السيولة Liquidity تركز على قدرة الشركة على الوفاء بالتزاماتها قصيرة الأجل وتوفر الأموال التي يمكن استخدامها سريعًا
أما المرونة المالية Financial Flexibility فهي أوسع، لأنها تشمل قدرة الشركة على الوصول إلى الأموال أو إعادة ترتيب هيكلها المالي عند الحاجة
قد تكون الشركة لديها رصيد نقدي جيد، لكنها مثقلة بالديون ولا تمتلك قدرة إضافية على الاقتراض
هنا لديها سيولة حاليًا، لكن مساحة حركتها المالية المستقبلية قد تكون محدودة
وتتعامل بعض الدراسات الحديثة مع المرونة المالية كمزيج من السيولة والقدرة المتبقية في الميزانية على تحمل التمويل وليس النقد وحده
ما علاقة الديون بالمرونة المالية؟
الديون ليست عكس المرونة المالية
المشكلة ليست في وجود الدين، وإنما في حجم الالتزامات مقارنة بقدرة الشركة على السداد والحصول على تمويل إضافي
قد تستخدم شركة الدين بصورة جيدة وتظل مرنة ماليًا
لكن ارتفاع المديونية إلى مستوى يستنفد قدرتها التمويلية قد يجعل التعامل مع أي صدمة مستقبلية أصعب
ولهذا ترتبط المرونة المالية بقوة بقرارات هيكل رأس المال، وتشير الدراسات إلى أن الاحتفاظ بقدرة غير مستخدمة على الاقتراض يمثل أحد أهم أشكال المرونة
السؤال الصحيح إذًا ليس:
هل لدينا ديون؟
بل:
إذا احتجنا إلى تمويل إضافي غدًا، هل ما زالت لدينا قدرة على الحصول عليه بشروط مناسبة؟
كيف يتم قياس المرونة المالية؟
لا يوجد مؤشر واحد متفق عليه يصلح لكل الشركات، لأن المرونة المالية مفهوم لا يمكن ملاحظته مباشرة بسهولة، ولذلك تستخدم الدراسات عدة مقاييس ومؤشرات بديلة
عمليًا يمكن مراقبة مجموعة مؤشرات بدل الاعتماد على رقم واحد
نسبة النقد والسيولة
راقب حجم النقد والأصول السائلة مقارنة بالالتزامات والاحتياجات التشغيلية
وجود احتياطي نقدي مناسب يزيد قدرة الشركة على الاستجابة دون الحاجة إلى تمويل فوري
مستوى المديونية
راقب حجم الدين مقارنة بالأصول وحقوق الملكية والتدفقات النقدية
الهدف ليس الوصول إلى صفر ديون، وإنما تجنب استهلاك القدرة التمويلية بالكامل
القدرة غير المستخدمة على الاقتراض
اسأل:
كم تستطيع الشركة اقتراضه إذا ظهرت حاجة حقيقية غدًا؟
هذا المؤشر مهم لأن جزءًا كبيرًا من قيمة المرونة يأتي من الاحتفاظ بقدرة تمويلية للمستقبل
تغطية الالتزامات
يجب معرفة مدى قدرة التدفقات النقدية الحالية على تغطية الفوائد والأقساط والالتزامات الثابتة
كلما أصبحت الالتزامات الثابتة تستهلك نسبة كبيرة من التدفقات، تقل مساحة الحركة عند حدوث صدمة
تنوع مصادر التمويل
الاعتماد الكامل على مصدر تمويل واحد يرفع المخاطر
لذلك من المفيد تقييم عدد البدائل التمويلية المتاحة وتكلفتها وسرعة الوصول إليها
كيف تعرف أن شركتك تعاني من ضعف المرونة المالية؟
المشكلة تظهر عندما تصبح الشركة قادرة على العمل فقط طالما أن الظروف تسير كما هو مخطط لها
من أهم العلامات:
احتياطي نقدي ضعيف مقارنة بالالتزامات
اعتماد كبير على الديون قصيرة الأجل
استخدام معظم القدرة المتاحة على الاقتراض
صعوبة الحصول على تمويل جديد
الاعتماد على مصدر تمويل واحد
تأجيل استثمارات جيدة بسبب نقص السيولة
الحاجة إلى الاقتراض لتغطية المصروفات التشغيلية بصورة مستمرة
تأثر الشركة بشدة عند تأخر تحصيل العملاء
وجود علامة واحدة لا يعني بالضرورة وجود أزمة، لكن اجتماع عدة علامات يشير إلى أن مساحة الحركة المالية أصبحت محدودة
كيف تحقق الشركة المرونة المالية؟
المرونة المالية لا تُبنى أثناء الأزمة فقط
الأفضل أن تُبنى قبل الحاجة إليها
1. حدد الحد الأدنى المناسب من السيولة
حدد مقدار النقد الذي تحتاجه الشركة لتغطية العمليات والالتزامات إذا انخفضت الإيرادات لفترة معينة
المبلغ المناسب يختلف حسب استقرار الإيرادات وطبيعة النشاط وسرعة التحصيل ومستوى الالتزامات
2. لا تستهلك القدرة على الاقتراض بالكامل
التمويل المتاح اليوم لا يعني ضرورة استخدامه بالكامل
الاحتفاظ بجزء من Debt Capacity يمنح الشركة خيارًا إضافيًا عند ظهور احتياج أو فرصة مستقبلية
3. راقب مواعيد استحقاق الديون
وجود نسبة كبيرة من الديون تستحق في فترة قصيرة يزيد الضغط على السيولة
لذلك لا يكفي مراقبة إجمالي الدين، بل يجب مراقبة متى يجب سداده
4. اختبر السيناريوهات الصعبة
اسأل ماذا سيحدث إذا:
انخفضت الإيرادات 20%
تأخر التحصيل شهرين
ارتفعت التكلفة 15%
فقدت الشركة أكبر عميل
ظهرت فرصة استثمار تحتاج إلى تمويل سريع
ثم اختبر هل تستطيع الشركة الاستمرار أو الاستثمار دون قرارات اضطرارية
5. حافظ على أكثر من خيار تمويلي
لا تنتظر حتى تحتاج إلى المال لتبدأ التفكير في التمويل
بناء علاقات تمويلية ومعرفة البدائل المتاحة مسبقًا يقلل الاعتماد على خيار واحد
6. أعد بناء المرونة بعد استخدامها
المرونة المالية ليست رصيدًا ثابتًا
تشير إحدى الدراسات إلى أن الشركات قد تمر بمراحل بناء المرونة ثم استخدامها لتمويل الاستثمارات ثم إعادة بنائها مرة أخرى من خلال تقليل الدين وزيادة النقد
إذًا إذا استخدمت الشركة احتياطياتها أو قدرتها على الاقتراض خلال أزمة أو توسع، يجب أن يكون لديها مسار واضح لاستعادة مساحة الحركة مرة أخرى
هل الاحتفاظ بنقد كبير يعني أن الشركة مرنة ماليًا؟
ليس بالضرورة
النقد عنصر مهم، لكنه لا يكفي وحده للحكم على المرونة
فقد تمتلك الشركة سيولة كبيرة وفي الوقت نفسه لديها التزامات ضخمة أو قدرة محدودة على الاقتراض أو تدفقات نقدية ضعيفة
كما أن دراسة حديثة على شركات مدرجة في جنوب أفريقيا وجدت أن النقد وحده لم يكن محددًا حاسمًا للمرونة المالية في العينة محل الدراسة، وهو ما يدعم فكرة النظر إلى المرونة كمفهوم أوسع من مجرد Cash Holdings
لذلك يجب النظر إلى:
السيولة + الالتزامات + المديونية + القدرة التمويلية + التدفقات النقدية
المرونة المالية في الأزمات
الأزمات تكشف الفرق بين الشركة التي تمتلك أموالًا فقط والشركة التي تمتلك خيارات مالية
عندما تتوقف الإيرادات أو ينكمش الائتمان، تصبح القدرة على استخدام النقد أو تقليل الإنفاق أو الاقتراض أو إعادة ترتيب الالتزامات أكثر قيمة
وتظهر الأدلة من الأزمة المالية العالمية ومن أزمة COVID-19 أن المرونة المالية ارتبطت بقدرة أفضل على التعامل مع الصدمات، مع اختلاف قوة التأثير حسب ظروف كل شركة وسوق
لكن الهدف ليس الاحتفاظ بموارد ضخمة تحسبًا لأسوأ سيناريو
الهدف هو الوصول إلى توازن بين استخدام رأس المال اليوم والحفاظ على خيارات كافية للغد
المرونة المالية واستغلال فرص النمو
واحدة من أهم النقاط التي يتم تجاهلها أن Financial Flexibility ليست استراتيجية دفاعية فقط
قد تظهر فرصة لشراء معدات بسعر مناسب أو دخول سوق جديد أو إطلاق منتج أو الاستحواذ على منافس أو زيادة الإنتاج بسبب ارتفاع الطلب
إذا كانت الشركة قد استهلكت كل السيولة والقدرة التمويلية، فقد تضيع الفرصة حتى لو كانت مربحة
وقد وجدت أبحاث أن الشركات التي حافظت على قدرة إضافية على الاقتراض استطاعت لاحقًا تنفيذ استثمارات أكبر، مع وجود أدلة على أن هذه الاستثمارات ارتبطت بأداء طويل الأجل أفضل في العينة محل الدراسة
لهذا يمكن النظر إلى المرونة المالية باعتبارها قيمة الخيارات المتاحة للشركة عندما يتغير المستقبل
ما الفرق بين المرونة المالية والمرونة التشغيلية؟
المرونة المالية تعني قدرة الشركة على إعادة ترتيب مواردها وتمويلها والتزاماتها المالية عند تغير الظروف
أما المرونة التشغيلية فتركز على قدرة العمليات نفسها على التكيف مع تغير الطلب أو الموردين أو الإنتاج أو طريقة تقديم الخدمة
وقد تمتلك الشركة مرونة تشغيلية جيدة لكنها تفتقر إلى التمويل اللازم لتنفيذ التغيير
كما قد تمتلك تمويلًا متاحًا لكن عملياتها غير قادرة على التكيف بسرعة
والشركة الأقوى تحتاج إلى الاثنين
أخطاء تقلل المرونة المالية
من أكثر الأخطاء شيوعًا استهلاك كل السيولة في التوسع، والاعتماد المفرط على التمويل قصير الأجل، واستخدام كامل القدرة على الاقتراض في الظروف الطبيعية، وعدم مراقبة مواعيد استحقاق الالتزامات، والاعتماد على مصدر واحد للتمويل
ومن الأخطاء أيضًا النظر إلى الأرباح المحاسبية باعتبارها بديلًا عن السيولة
فقد تكون الشركة مربحة على الورق، لكن الأموال محجوزة في مخزون أو مبيعات آجلة، وبالتالي لا تمتلك السيولة التي تحتاجها لاتخاذ القرار في الوقت المناسب
الأسئلة الشائعة عن المرونة المالية
ما المقصود بالمرونة المالية؟
هي قدرة الشركة على الاستجابة للتغيرات غير المتوقعة في التدفقات النقدية أو الفرص الاستثمارية من خلال استخدام أو توفير الموارد المالية في الوقت المناسب
لماذا تحتاج الشركات إلى المرونة المالية؟
حتى تستطيع مواجهة الصدمات دون قرارات مالية اضطرارية، وفي الوقت نفسه الاحتفاظ بالقدرة على تمويل الفرص الاستثمارية عندما تظهر
كيف يتم قياس المرونة المالية؟
لا يوجد مقياس موحد، لكن يمكن تقييمها من خلال السيولة والاحتياطيات النقدية ومستوى المديونية والقدرة غير المستخدمة على الاقتراض والتدفقات النقدية ومصادر التمويل المتاحة
هل زيادة الديون تقلل المرونة المالية؟
ليست كل زيادة في الدين مشكلة، لكن استهلاك معظم القدرة التمويلية أو زيادة الالتزامات إلى مستوى يصعب خدمته قد يقلل قدرة الشركة على الحصول على تمويل إضافي عند الحاجة
هل المرونة المالية مهمة فقط أثناء الأزمات؟
لا، فهي تساعد الشركة أيضًا على تمويل الاستثمارات واستغلال الفرص الجديدة، وليس فقط التعامل مع الصدمات
الخلاصة
المرونة المالية لا تعني الاحتفاظ بأكبر كمية ممكنة من النقد أو الابتعاد تمامًا عن الديون
الفكرة الأساسية هي الحفاظ على مساحة مالية تسمح للشركة بالاختيار بدل الاضطرار
فالشركة المرنة ماليًا تستطيع مواجهة انخفاض مفاجئ في التدفقات، وتمويل احتياجاتها، والحصول على تمويل إضافي عند الحاجة، وفي الوقت نفسه استغلال الفرص التي قد تظهر في السوق
ويمكن اختصارها في:
سيولة مناسبة ← ديون قابلة للإدارة ← قدرة تمويلية متاحة ← اختبار الصدمات ← تنوع خيارات التمويل ← قدرة أكبر على مواجهة الأزمات واستغلال الفرص