قد يكون أكبر عميل لديك من حيث المبيعات واحدًا من أقل العملاء ربحية
السبب أن الإيراد يخبرك كم يدفع العميل، لكنه لا يخبرك كم يكلفك هذا العميل حتى تحقق هذا الإيراد
عميل يشتري بمليون جنيه لكنه يحصل على خصومات كبيرة، ويطلب تعديلات مستمرة، ويستهلك ساعات طويلة من فريقك، ويتأخر في الدفع، قد يكون أقل ربحية من عميل يشتري بنصف هذا الرقم لكنه يحتاج إلى موارد أقل ويشتري بشروط أفضل
وهنا تظهر أهمية ربحية العملاء Customer Profitability لأنها تنقل تقييم العملاء من حجم المبيعات إلى القيمة الاقتصادية التي يحققها كل عميل للشركة
ما هي ربحية العملاء؟
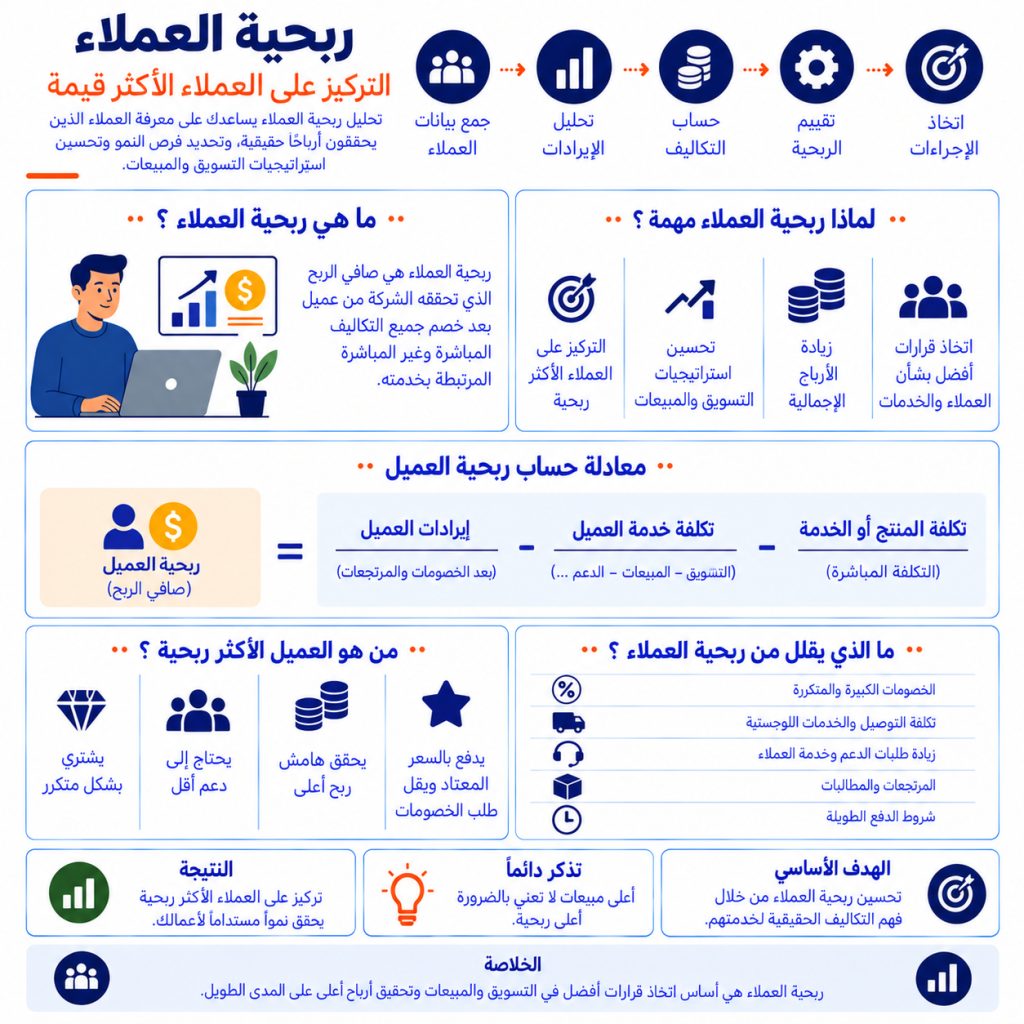
ربحية العملاء هي الربح الذي تحققه الشركة من عميل أو مجموعة عملاء خلال فترة محددة بعد خصم التكاليف المرتبطة بالمنتج أو الخدمة والتكاليف التي تتحملها الشركة لخدمة هذا العميل
المفهوم الأساسي بسيط:
ربحية العميل = الإيراد الصافي من العميل − تكلفة المنتج أو الخدمة − تكلفة خدمة العميل
ولهذا لا يكفي ترتيب العملاء حسب Revenue فقط، لأن اختلاف التكاليف بين العملاء قد يجعل ترتيبهم حسب الربحية مختلفًا تمامًا عن ترتيبهم حسب المبيعات
لماذا لا تعني المبيعات المرتفعة أن العميل مربح؟
افترض أن لديك عميلين
العميل A يحقق مبيعات بقيمة 500 ألف جنيه لكنه يحصل على خصومات مرتفعة ويطلب توصيلات عاجلة وتعديلات خاصة ويستهلك وقتًا كبيرًا من Account Manager
العميل B يحقق مبيعات بقيمة 350 ألف جنيه لكنه يشتري بالسعر المعتاد، وطلباته مستقرة، ويحتاج إلى دعم أقل
إذا نظرت إلى Revenue فقط ستعتبر العميل A أهم
لكن بعد حساب التكلفة الحقيقية لخدمة كل منهما قد تجد أن العميل B يحقق ربحًا أكبر
وهذه هي الفكرة الأساسية في Customer Profitability Analysis: كل جنيه من الإيرادات لا يساهم بنفس المقدار في صافي الربح، لأن العملاء يختلفون في الإيرادات والتكاليف التي يسببونها
ما هو تحليل ربحية العملاء Customer Profitability Analysis؟
تحليل ربحية العملاء هو عملية قياس الإيرادات والتكاليف على مستوى العميل أو شريحة العملاء لمعرفة مساهمة كل منهم في أرباح الشركة
بدل أن تعرف أن الشركة حققت هامش ربح معين بصورة إجمالية، يحاول التحليل معرفة:
من أين جاء هذا الربح؟
وأي العملاء يرفعونه؟
وأي العملاء يستهلكونه؟
وهذا يسمح للإدارة بتحديد العملاء الأكثر قيمة، والعملاء الذين يحتاجون إلى تعديل الأسعار أو مستوى الخدمة أو شروط التعامل معهم
كيف تحسب ربحية العميل؟
ابدأ من الإيراد الحقيقي الذي تحصل عليه من العميل وليس سعر القائمة
1- احسب صافي إيرادات العميل
اجمع المبيعات التي حققها العميل خلال الفترة ثم اطرح الخصومات والمرتجعات والائتمانات أو أي تخفيضات تؤثر في الإيراد الفعلي
صافي إيرادات العميل = المبيعات − الخصومات − المرتجعات − التخفيضات
2- احسب تكلفة المنتج أو الخدمة
حدد التكلفة المباشرة للمنتجات أو الخدمات التي حصل عليها العميل
إذا كنت تبيع منتجات فقد تشمل تكلفة البضاعة المباعة
أما شركات الخدمات فقد تشمل ساعات التنفيذ والموارد المباشرة اللازمة لتقديم الخدمة
3- احسب تكلفة خدمة العميل Cost to Serve
هنا تظهر التكاليف التي غالبًا لا تكون واضحة في تقرير المبيعات
Cost to Serve هي الموارد التي تستهلكها الشركة في بيع المنتج أو تقديم الخدمة والمحافظة على العلاقة مع العميل
وقد تشمل معالجة الطلبات والتوصيل والدعم الفني وخدمة العملاء والمرتجعات والزيارات والاجتماعات وإدارة الحساب والطلبات العاجلة والتخصيصات الخاصة
4- احسب الربح الناتج عن العميل
بعد جمع البيانات:
ربحية العميل = صافي الإيراد − تكلفة المنتج أو الخدمة − Cost to Serve
لنفترض أن أحد العملاء يحقق:
صافي إيرادات = 200,000 جنيه
تكلفة المنتج = 110,000 جنيه
تكلفة خدمته = 50,000 جنيه
إذن:
ربحية العميل = 200,000 − 110,000 − 50,000
ربحية العميل = 40,000 جنيه
هنا أصبح لديك رقم يعبر عن مساهمة العميل بصورة أفضل من النظر إلى 200 ألف جنيه Revenue فقط
وتستخدم نماذج Customer Profitability Analysis المنطق نفسه من خلال الوصول إلى السعر أو الإيراد الحقيقي ثم خصم التكلفة الحقيقية لخدمة العميل
ما هي تكلفة خدمة العميل Cost to Serve؟
Cost to Serve من أهم العناصر في تحليل ربحية العملاء لأنه يوضح التكاليف التي تختلف من عميل إلى آخر
عميلان قد يشتريان المنتج نفسه بالسعر نفسه، لكن تكلفة خدمتهما ليست بالضرورة متساوية
قد يطلب الأول كميات كبيرة في مواعيد منتظمة
بينما يطلب الثاني كميات صغيرة ومتكررة، وتوصيلًا سريعًا، وتقارير خاصة، ودعمًا مستمرًا
التكلفة الثانية قد تكون أعلى رغم أن المنتج واحد
ولهذا يشمل Cost to Serve تكلفة الأنشطة التي يسببها العميل مثل الطلب والتجهيز والتوصيل والمرتجعات والدعم وإدارة الحساب
ما الذي يجعل عميلًا أقل ربحية؟
انخفاض ربحية العميل لا يعني دائمًا أن سعر البيع منخفض
قد يأتي استنزاف الربح من مجموعة عوامل صغيرة تتراكم مع الوقت
الخصومات الكبيرة
العميل الذي يحصل باستمرار على خصومات قد يحقق Revenue مرتفعًا لكن هامشه الفعلي يكون أقل
تكلفة الخدمة المرتفعة
الطلبات الخاصة والاجتماعات الكثيرة والدعم المستمر والتعديلات غير الموجودة في Scope الأساسي تستهلك موارد الشركة
الطلبات الصغيرة والمتكررة
يمكن أن تزيد تكلفة معالجة الطلب والتجهيز والشحن مقارنة بقيمة المبيعات
المرتجعات والمطالبات
ارتفاع المرتجعات يعني تكاليف إضافية في النقل والاستبدال والإدارة
شروط الدفع الطويلة
العميل الذي يدفع بعد فترة طويلة يستهلك Working Capital ويؤثر في التدفقات النقدية، وهو عامل مهم خصوصًا في B2B
وتوضح تحليلات Cost to Serve أن الطلبات المتكررة الصغيرة، والخدمات عالية التدخل، والتخصيص، والمرتجعات وشروط التعامل الخاصة يمكن أن تغير اقتصاديات العميل بصورة كبيرة
كيف تصنف العملاء حسب الربحية؟
بعد حساب الربحية لا تتعامل مع كل العملاء بالطريقة نفسها
يمكن تقسيمهم بصورة عملية إلى ثلاث مجموعات
عملاء مرتفعو الربحية
يحققون هامشًا جيدًا مقارنة بالموارد التي يستهلكونها
هؤلاء يستحقون اهتمامًا أكبر بالاحتفاظ بهم وتطوير العلاقة معهم وزيادة فرص Upselling وCross-Selling المناسبة
عملاء متوسطو الربحية
يحققون ربحًا لكن توجد فرصة لتحسينه
قد يكون الحل في تعديل الخصومات أو زيادة حجم الطلب أو تقليل تكلفة الخدمة
عملاء منخفضو أو سالبو الربحية
تكلفة التعامل معهم تستهلك معظم الهامش أو تتجاوزه
هنا لا يكون الحل بالضرورة التخلص منهم، بل فهم لماذا انخفضت ربحيتهم ثم تعديل اقتصاديات العلاقة
وتستخدم نماذج Customer Profitability Analysis تصنيف العملاء إلى مجموعات حسب الربحية بعد حساب السعر الحقيقي والتكلفة الحقيقية للخدمة
كيف تتعامل مع العميل غير المربح؟
اكتشاف أن العميل غير مربح لا يعني أن أول خطوة هي إنهاء العلاقة
ابدأ بتحديد سبب انخفاض الربحية
إذا كانت المشكلة في الخصومات، راجع السعر
إذا كانت المشكلة في الطلبات الصغيرة، ضع Minimum Order
إذا كانت المشكلة في كثرة التوصيل، اجمع الطلبات في شحنات أقل
إذا كان العميل يطلب خدمات إضافية، ضع Service Tier أو سعّر الخدمات الإضافية
إذا كانت المشكلة في التخصيص، ضع رسومًا للتعديلات الخاصة
إذا كانت المشكلة في شروط الدفع، أعد التفاوض عليها
الفكرة هي إصلاح اقتصاديات العميل قبل التخلي عنه
وهذه الإجراءات تتوافق مع استخدام Cost to Serve في تعديل الأسعار وشروط الخدمة وحجم الطلب وطريقة التوصيل بدل النظر إلى العميل فقط على أنه مربح أو غير مربح
ما الفرق بين ربحية العملاء وقيمة عمر العميل CLV؟
المفهومان مرتبطان لكنهما ليسا الشيء نفسه
Customer Profitability تركز عادة على الربح الناتج عن العميل خلال فترة أو علاقة تمت بالفعل من خلال مقارنة الإيرادات بالتكاليف
أما Customer Lifetime Value – CLV فتنظر بصورة أكبر إلى القيمة الاقتصادية المتوقع أن يحققها العميل عبر مدة العلاقة المستقبلية
لذلك يمكن استخدام ربحية العملاء لفهم ما يحققه العميل حاليًا أو تاريخيًا
بينما تساعد CLV في تقدير القيمة المستقبلية للعلاقة
والأبحاث الخاصة بربحية العملاء تميز بالفعل بين التحليل التاريخي للربحية والنظرة المستقبلية لقيمة العميل
هل يجب الحكم على العميل من الربح الحالي فقط؟
لا
هذه نقطة مهمة جدًا خصوصًا في B2B
قد يكون العميل منخفض الربحية اليوم لكنه يمتلك قيمة استراتيجية، مثل إمكانية نمو الحساب مستقبلًا أو فتح سوق جديد أو بناء Case Study قوية أو الوصول إلى فرص أخرى
لذلك يجب أن يكون Customer Profitability أداة لاتخاذ القرار وليس القرار نفسه
التحليل الجيد يجمع بين الاقتصاديات الحالية والقيمة المستقبلية والاستراتيجية للعلاقة، لأن اختزال العميل في نسبة ربح تاريخية واحدة قد يؤدي إلى قرارات قصيرة المدى
كيف تحسن ربحية العملاء؟
تحسين الربحية لا يعني فقط زيادة الأسعار
ابدأ بتحليل سبب انخفاض الربح لكل شريحة ثم اختر الإجراء المناسب
قد يتحسن الربح من خلال تقليل الخصومات، ورفع متوسط قيمة الطلب، وتقليل الطلبات الصغيرة، وتسعير الخدمات الإضافية، وتحسين شروط الدفع، وتقليل المرتجعات، وأتمتة الخدمات المتكررة، أو إعادة تصميم مستوى الخدمة
كما يمكن استخدام التحليل لتوجيه وقت فريق المبيعات وخدمة العملاء نحو الحسابات التي تحقق قيمة اقتصادية أكبر بدل توزيع الموارد بالتساوي على جميع العملاء
وهنا تتحول Customer Profitability من تقرير مالي إلى أداة تساعد التسويق والمبيعات والعمليات والمالية على اتخاذ قرارات أفضل بشأن العملاء
أخطاء شائعة في تحليل ربحية العملاء
أكبر خطأ هو اعتبار العميل صاحب أعلى Revenue هو أفضل عميل
ومن الأخطاء أيضًا حساب هامش المنتج وتجاهل Cost to Serve، وتوزيع التكاليف بالتساوي رغم اختلاف استهلاك العملاء للموارد، وعدم احتساب الخصومات والمرتجعات، أو الاعتماد على بيانات فترة قصيرة لا تعكس طبيعة العلاقة
كذلك يجب عدم الخلط بين العميل منخفض الربحية حاليًا والعميل عديم القيمة، لأن بعض العلاقات قد تمتلك قيمة مستقبلية أو استراتيجية تستحق أخذها في الاعتبار
الأسئلة الشائعة عن ربحية العملاء
ما المقصود بربحية العملاء؟
هي قياس الربح الذي يحققه عميل أو مجموعة عملاء بعد خصم تكلفة المنتجات أو الخدمات والتكلفة الفعلية لخدمتهم من الإيرادات التي يحققونها
كيف يتم حساب ربحية العميل؟
يمكن حسابها بصورة مبسطة من خلال:
ربحية العميل = صافي إيرادات العميل − تكلفة المنتج أو الخدمة − تكلفة خدمة العميل
ويجب أن يشمل Cost to Serve الأنشطة والموارد التي يستهلكها العميل بصورة فعلية
هل العميل صاحب أعلى مبيعات هو الأكثر ربحية؟
ليس بالضرورة، لأن العميل مرتفع الإيرادات قد يستهلك خصومات وخدمات وتوصيلًا ودعمًا وموارد تجعل ربحه أقل من عميل أصغر حجمًا
ما المقصود بـ Cost to Serve؟
هو إجمالي تكلفة الأنشطة اللازمة لخدمة عميل معين، مثل معالجة الطلبات والتوصيل والدعم والمرتجعات وإدارة الحساب وغيرها من الموارد المرتبطة بالعلاقة
ماذا أفعل مع العميل غير المربح؟
حدد أولًا سبب انخفاض الربحية ثم اختبر تعديل السعر أو الخصومات أو حجم الطلب أو مستوى الخدمة أو التوصيل أو شروط الدفع قبل اتخاذ قرار بإنهاء العلاقة
ما الفرق بين Customer Profitability وCLV؟
Customer Profitability تقيس الربح الفعلي الناتج عن العميل خلال فترة محددة، بينما CLV تستخدم لتقدير القيمة الاقتصادية التي يمكن أن يحققها العميل خلال العلاقة المستقبلية
الخلاصة
ربحية العملاء تغير السؤال الذي تنظر به الشركة إلى قاعدة عملائها
بدل أن تسأل:
من أكبر عميل لدينا من حيث المبيعات؟
اسأل:
من العميل الذي يترك للشركة أكبر ربح بعد احتساب التكلفة الحقيقية لخدمته؟
لأن زيادة المبيعات من عميل منخفض الربحية قد تعني زيادة العمل دون زيادة حقيقية في الأرباح
والطريقة العملية هي:
احسب صافي إيراد العميل ← احسب تكلفة المنتج أو الخدمة ← احسب Cost to Serve ← استخرج ربحية العميل ← صنف العملاء ← اكتشف أسباب انخفاض الربحية ← حسّن اقتصاديات العلاقة
لمعرفة المزيد من خلال البوداكست: