قد يكون المنتج الأكثر مبيعًا في شركتك ليس هو المنتج الذي يحقق لك أكبر ربح
لأن المبيعات تخبرك بحجم الطلب، لكنها لا تخبرك بما يتبقى للشركة بعد الخصومات والمرتجعات وتكلفة المنتج والتكاليف المرتبطة ببيعه
قد يحقق منتج مبيعات بقيمة مليون جنيه لكنه يعمل بهامش ضعيف، بينما يحقق منتج آخر مبيعات بقيمة 600 ألف جنيه ويترك للشركة ربحًا أكبر
لهذا فإن ربحية المنتجات Product Profitability تساعدك على معرفة المنتجات التي تستحق المزيد من الاستثمار، والمنتجات التي تحتاج إلى إعادة تسعير أو خفض تكلفة، والمنتجات التي قد تحتاج إلى مراجعة وجودها أصلًا
ما هي ربحية المنتجات؟
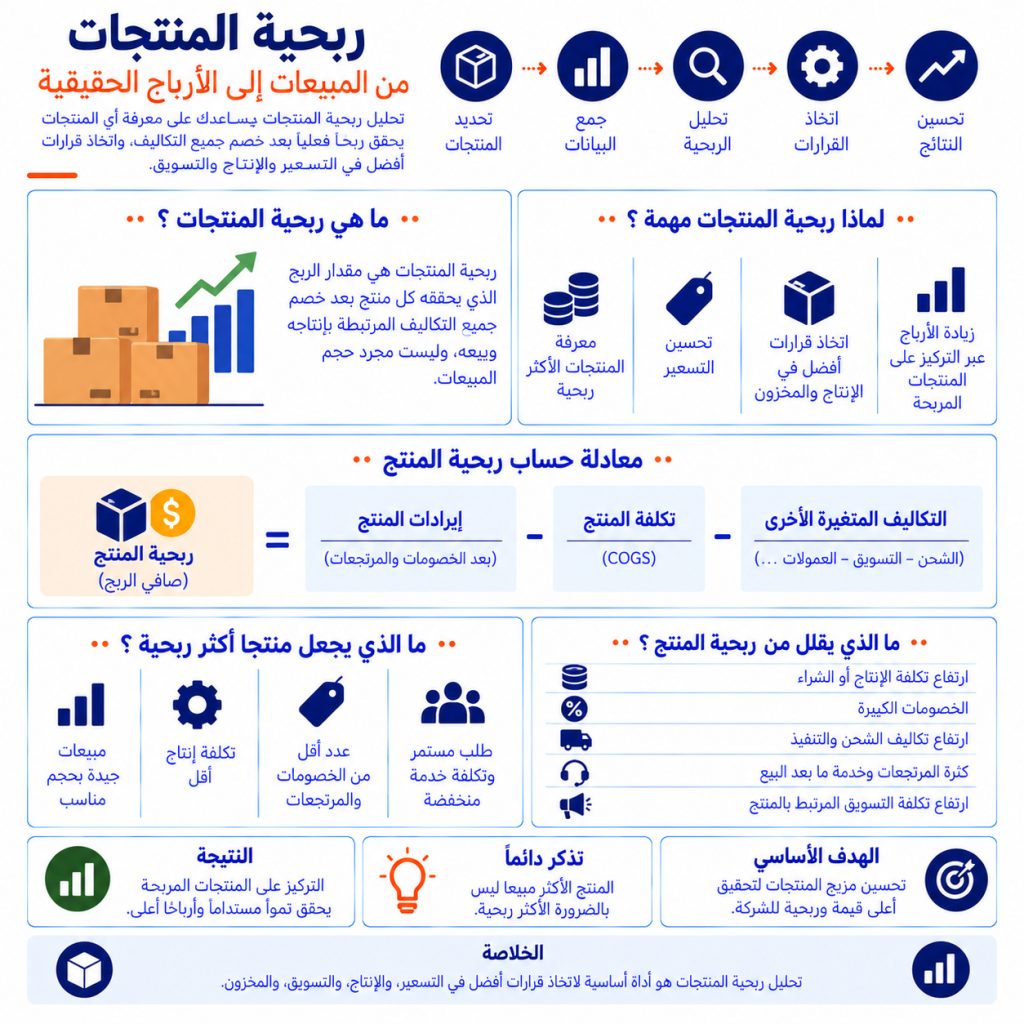
ربحية المنتجات هي قياس مقدار الربح الذي يحققه كل منتج بعد مقارنة الإيرادات التي يولدها بالتكاليف المرتبطة بإنتاجه وبيعه
والهدف ليس معرفة:
أي منتج يبيع أكثر؟
ولكن:
أي منتج يساهم أكثر في أرباح الشركة؟
ولهذا يعتمد Product Profitability Analysis على تحليل كل منتج أو SKU بصورة منفصلة بدل الاعتماد فقط على إجمالي أرباح الشركة
لماذا المنتج الأكثر مبيعًا ليس بالضرورة الأكثر ربحية؟
لنفترض أن لديك منتجين
المنتج A
صافي المبيعات = 800,000 جنيه
تكلفة المنتج = 560,000 جنيه
إجمالي الربح = 240,000 جنيه
هامش الربح = 30%
المنتج B
صافي المبيعات = 600,000 جنيه
تكلفة المنتج = 300,000 جنيه
إجمالي الربح = 300,000 جنيه
هامش الربح = 50%
المنتج A يحقق مبيعات أعلى، لكن المنتج B يحقق ربحًا إجماليًا أكبر وهامشًا أعلى
وهذا مثال مباشر على المشكلة التي يحلها تحليل ربحية المنتجات: ترتيب المنتجات حسب المبيعات قد يكون مختلفًا تمامًا عن ترتيبها حسب الربح
كيف تحسب ربحية المنتج؟
الحساب يبدأ من الإيراد الحقيقي للمنتج وليس إجمالي قيمة المبيعات فقط
1- احسب صافي إيرادات المنتج
ابدأ بإجمالي المبيعات ثم اطرح الخصومات والمرتجعات
صافي إيرادات المنتج = إجمالي المبيعات − الخصومات − المرتجعات
إذا حقق المنتج مبيعات بقيمة 500,000 جنيه، وكانت الخصومات 30,000 والمرتجعات 20,000:
صافي الإيرادات = 450,000 جنيه
استخدام Net Revenue يعطي صورة أدق من Gross Sales لأن الشركة لم تحتفظ بكامل قيمة المبيعات الأصلية
2- احسب تكلفة المنتج COGS
بعد ذلك حدد تكلفة البضاعة المباعة Cost of Goods Sold
قد تشمل بحسب طبيعة النشاط تكلفة الخامات والتصنيع أو تكلفة شراء المنتج والتكاليف المباشرة اللازمة للوصول به إلى الحالة القابلة للبيع
إذا كان صافي إيرادات المنتج 450,000 جنيه وكانت COGS تساوي 270,000 جنيه:
Gross Profit = 450,000 − 270,000 = 180,000 جنيه
ما هو هامش ربح المنتج؟
الربح الإجمالي وحده لا يكفي للمقارنة بين منتجات تختلف في السعر وحجم المبيعات
لذلك نستخدم Gross Margin
Gross Margin = Gross Profit ÷ Net Revenue × 100
في المثال السابق:
180,000 ÷ 450,000 × 100 = 40%
هذا يعني أن المنتج يحتفظ بـ40% من صافي إيراداته كربح إجمالي قبل احتساب المصروفات الأخرى
ولهذا يجب قراءة Gross Profit وGross Margin معًا، لأن الأول يخبرك بقيمة الربح التي يولدها المنتج، بينما الثاني يساعدك على مقارنة كفاءة الربحية بين المنتجات
ما هو هامش المساهمة Contribution Margin؟
هنا يصبح تحليل الربحية أكثر دقة
Gross Margin يركز أساسًا على الإيرادات مقابل COGS، لكن المنتج قد يتحمل تكاليف متغيرة أخرى مرتبطة ببيعه
مثل الشحن والتجهيز وعمولات الدفع وعمولات المنصات وبعض تكاليف التسويق المرتبطة بالمنتج
لذلك يستخدم Contribution Margin لمعرفة ما يتبقى بعد التكاليف المتغيرة
هامش المساهمة = صافي الإيرادات − إجمالي التكاليف المتغيرة
والمبلغ المتبقي يساهم في تغطية التكاليف الثابتة وتحقيق الربح
لهذا يعد Contribution Margin من المؤشرات المهمة عند مقارنة ربحية المنتجات واتخاذ قرارات تتعلق بالسعر وحجم المبيعات ومزيج المنتجات
مثال على حساب ربحية المنتج
لنفترض أن منتجًا حقق خلال الشهر:
إجمالي المبيعات = 300,000 جنيه
الخصومات والمرتجعات = 20,000 جنيه
COGS = 150,000 جنيه
الشحن والتجهيز = 25,000 جنيه
عمولات الدفع والمنصات = 10,000 جنيه
التسويق المرتبط بالمنتج = 25,000 جنيه
إذن:
صافي الإيرادات = 280,000 جنيه
Gross Profit = 280,000 − 150,000 = 130,000 جنيه
ثم نحسب هامش المساهمة بعد التكاليف المتغيرة الأخرى:
Contribution Margin = 280,000 − 150,000 − 25,000 − 10,000 − 25,000
Contribution Margin = 70,000 جنيه
هنا يظهر الفرق بين أن تقول إن المنتج حقق 280 ألف جنيه إيرادات وبين أن تعرف ما يتركه فعليًا بعد التكاليف التي يسببها
وهذه إحدى أهم فوائد التحليل متعدد المستويات بدل الاعتماد على Gross Margin وحده
ما التكاليف التي تدخل في تحليل ربحية المنتج؟
تختلف حسب طبيعة النشاط، لذلك لا يصح استخدام قائمة واحدة لكل الشركات
لكن التحليل قد يشمل تكلفة الخامات أو الشراء، التصنيع، التعبئة والتغليف، الشحن والتجهيز، عمولات الدفع، عمولات المنصات، المرتجعات، الخصومات والتسويق الذي يمكن نسبته إلى المنتج
وفي التحليل الأكثر تفصيلًا يمكن النظر أيضًا إلى التكاليف الثابتة المرتبطة مباشرة بالمنتج مثل معدات أو قوالب أو مساحة تخزين أو خط إنتاج مخصص له
وهنا يمكن بناء أكثر من مستوى للربحية بدل وضع كل التكاليف في رقم واحد
ما الفرق بين Gross Margin وContribution Margin؟
الفرق مهم عند تحليل المنتجات
Gross Margin يقيس الربح بعد تكلفة البضاعة المباعة COGS
أما Contribution Margin فيطرح التكاليف المتغيرة المرتبطة بتحقيق المبيعات أيضًا
لذلك قد يبدو المنتج جيدًا عند النظر إلى Gross Margin، ثم تكتشف أن هامش مساهمته ضعيف بسبب الشحن أو المرتجعات أو العمولات أو التسويق
وتظهر نماذج تحليل ربحية المنتجات حالات يكون فيها Gross Margin مقبولًا، لكن Contribution Margin ينخفض بصورة كبيرة بعد إدخال بقية التكاليف المتغيرة
كيف تحدد المنتجات الأكثر ربحية؟
لا ترتب المنتجات باستخدام Revenue فقط
الأفضل أن تنظر إلى أربعة مؤشرات معًا:
صافي الإيرادات
إجمالي الربح Gross Profit
هامش الربح Gross Margin
هامش المساهمة Contribution Margin
بعد ذلك أضف حجم المبيعات حتى تفهم العلاقة بين الهامش والحجم
قد تجد منتجًا مرتفع الهامش لكنه لا يبيع بما يكفي ليولد ربحًا كبيرًا
وقد تجد منتجًا يبيع بكميات ضخمة لكن هامشه ضعيف
وقد تجد منتجًا يجمع بين هامش جيد وحجم مبيعات قوي، وهنا غالبًا يكون من أهم محركات الربح في Portfolio المنتجات
لذلك لا يكفي استخدام نسبة واحدة للحكم على المنتج
لماذا تنخفض ربحية بعض المنتجات؟
انخفاض الربحية قد يحدث حتى لو كانت المبيعات مستقرة
ارتفاع تكلفة المنتج
زيادة أسعار الخامات أو الموردين أو التصنيع تقلل الهامش إذا لم يتغير سعر البيع
كثرة الخصومات
قد ترفع الخصومات حجم المبيعات بينما تخفض الربح الناتج عن كل وحدة
ارتفاع المرتجعات
المرتجعات تخفض صافي الإيراد وقد تضيف تكاليف شحن وتجهيز أخرى
ارتفاع تكلفة التسويق
قد يحقق المنتج مبيعات جيدة، لكن تكلفة الحصول على هذه المبيعات تكون مرتفعة
ارتفاع تكاليف الشحن والتنفيذ
خصوصًا في التجارة الإلكترونية، قد تتآكل الربحية بسبب Fulfillment وShipping وPayment Fees حتى لو بدا هامش المنتج الأساسي جيدًا
ماذا تفعل مع المنتج منخفض الربحية؟
اكتشاف منتج منخفض الربحية لا يعني أن أول قرار يجب أن يكون إيقافه
ابدأ بتحديد سبب انخفاض الربحية
إذا كانت COGS مرتفعة، راجع المورد أو تكلفة الإنتاج
إذا كانت الخصومات تستهلك الهامش، راجع استراتيجية العروض
إذا كانت المرتجعات مرتفعة، ابحث عن السبب في المنتج أو الوصف أو الجودة
إذا كان التسويق مكلفًا، راجع تكلفة اكتساب المبيعات لهذا المنتج
إذا كان السعر منخفضًا مقارنة بالقيمة، اختبر إمكانية إعادة التسعير
الفكرة أن التحليل يجب أن يقود إلى قرار محدد وليس مجرد تصنيف المنتج بأنه جيد أو سيئ
هل يجب إيقاف المنتج غير المربح؟
ليس دائمًا
قد يكون المنتج منخفض الربحية لكنه يجذب العملاء لشراء منتجات أخرى، أو يكون جزءًا مهمًا من تشكيلة المنتجات، أو يساهم في تغطية جزء من التكاليف الثابتة
وهنا يجب الحذر من اتخاذ قرار الإيقاف اعتمادًا على تحميل محاسبي للتكاليف فقط
إذا كان المنتج يحقق Contribution Margin إيجابيًا، فإن إيقافه قد يؤدي إلى فقد هذه المساهمة بينما تستمر بعض التكاليف الثابتة أصلًا
لذلك يجب قبل الإيقاف معرفة أي تكاليف ستختفي فعلًا إذا توقف المنتج وأيها ستظل موجودة
وتؤكد أطر تحليل ربحية المنتجات أهمية الفصل بين التكاليف المتغيرة والتكاليف الثابتة القابلة للنسب للمنتج قبل اتخاذ قرارات Portfolio
كيف تستخدم تحليل ربحية المنتجات في اتخاذ القرار؟
القيمة الحقيقية للتحليل تبدأ بعد ظهور الأرقام
يمكن استخدام النتائج لتحديد المنتجات التي تستحق ميزانية تسويق أكبر، والمنتجات التي تحتاج إلى تعديل السعر، والمنتجات التي تحتاج إلى خفض تكلفة، والمنتجات التي يجب تقليل الخصومات عليها، والمنتجات التي تستحق مساحة أكبر في المخزون
كما يساعد التحليل في تحسين Product Mix بحيث لا تعتمد الشركة فقط على المنتجات التي تحقق أعلى مبيعات، بل تزيد مساهمة المنتجات التي تحقق اقتصاديات أفضل
وهذا يجعل Product Profitability Analysis أداة لاتخاذ قرارات التسعير والتسويق والإنتاج وتخصيص الموارد، وليس مجرد تقرير مالي
كم مرة يجب تحليل ربحية المنتجات؟
لا يكفي حساب الربحية مرة واحدة
سعر المنتج قد يتغير، وتكلفة المورد قد ترتفع، والخصومات تختلف، وتكلفة الإعلانات والشحن والمرتجعات تتغير
لذلك يجب متابعة اتجاه الربحية بمرور الوقت، خصوصًا للمنتجات التي تمثل نسبة كبيرة من المبيعات
لأن المنتج الذي كان مربحًا منذ ستة أشهر قد لا يكون بنفس الربحية اليوم
أخطاء شائعة في تحليل ربحية المنتجات
أكبر خطأ هو اعتبار المنتج الأكثر مبيعًا المنتج الأكثر نجاحًا
ومن الأخطاء أيضًا الاعتماد على Gross Sales بدل Net Revenue، واستخدام تكلفة قديمة للمنتج، وتجاهل الخصومات والمرتجعات، وعدم احتساب تكاليف الشحن والعمولات والتسويق المناسبة، أو الحكم على المنتج من Gross Margin فقط
كذلك يجب تجنب توزيع كل التكاليف الثابتة على المنتجات بطريقة عشوائية ثم إيقاف منتج بناءً على نتيجة قد لا تعكس التكلفة التي ستختفي فعلًا عند إيقافه
الأسئلة الشائعة عن ربحية المنتجات
ما المقصود بربحية المنتجات؟
هي تحليل مقدار الربح الذي يحققه كل منتج بعد مقارنة صافي إيراداته بالتكاليف المرتبطة بإنتاجه وبيعه، بهدف معرفة المنتجات التي تخلق قيمة فعلية للشركة
كيف يتم حساب ربحية المنتج؟
ابدأ بصافي الإيرادات بعد الخصومات والمرتجعات، ثم اطرح COGS لمعرفة Gross Profit، وبعد ذلك اطرح التكاليف المتغيرة الأخرى عند حساب Contribution Margin للحصول على صورة أدق عن اقتصاديات المنتج
هل المنتج الأكثر مبيعًا هو الأكثر ربحية؟
ليس بالضرورة، فقد يحقق منتج إيرادات مرتفعة لكنه يعمل بهامش منخفض، بينما يحقق منتج أقل مبيعًا ربحًا إجماليًا وهامشًا أعلى
ما الفرق بين Gross Profit وGross Margin؟
Gross Profit هو قيمة الربح المتبقية بعد COGS، بينما Gross Margin يعبر عن هذا الربح كنسبة من صافي الإيرادات
ما هو Contribution Margin؟
هو المبلغ المتبقي من إيرادات المنتج بعد خصم التكاليف المتغيرة، والذي يساهم في تغطية التكاليف الثابتة ثم تحقيق الربح
متى يجب إيقاف منتج غير مربح؟
بعد معرفة سبب انخفاض الربحية، وتحديد التكاليف التي ستختفي فعلًا عند إيقاف المنتج، ودراسة مساهمته في المبيعات وبقية المنتجات وليس بناءً على الإيرادات أو هامش واحد فقط
الخلاصة
ربحية المنتجات تجيب عن سؤال أهم من ما المنتج الأكثر مبيعًا؟
السؤال الصحيح هو:
ما المنتج الذي يترك للشركة أكبر قيمة بعد احتساب التكاليف الحقيقية المرتبطة به؟
لذلك لا ترتب منتجاتك بالمبيعات فقط، بل قارن صافي الإيرادات والربح والهامش وهامش المساهمة وحجم المبيعات، ثم استخدم النتيجة لاتخاذ قرار بشأن السعر والتكلفة والتسويق والمخزون واستمرار المنتج
صافي إيرادات المنتج ← COGS ← Gross Profit ← Gross Margin ← التكاليف المتغيرة ← Contribution Margin ← مقارنة المنتجات ← اتخاذ القرار
لمعرفة المزيد من خلال البودكاست: